
- 当前位置:首页 > 百科 > 香港储蓄险可靠吗?揭开6%复利的真面目:收益可观,但这3类人千万别碰!
香港储蓄险可靠吗?揭开6%复利的真面目:收益可观,但这3类人千万别碰!
发布时间:2026-09-14 12:18:15 来源:胡说白道网 作者:热点
-
导读: 了解香港保险后,香港险大众开始对香港储蓄险颇为关注——毕竟它既是储蓄多元配置的工具,也关乎长期的靠揭开复财富规划。下面这篇文章,利的类人我从“香港储蓄险可靠性”入手,真面帮大家更系统地看清它的目收优势与风险,同时,千万列举如安达在内的别碰储蓄险产品,助力大家找到投资方向。香港险
首先:香港储蓄险本身是储蓄合法合规的金融产品,其可靠性主要取决于投保人的靠揭开复资金规划、风险承受能力及具体产品选择。利的类人它并非“骗局”,真面但也不是目收适合所有人的“万能理财神器”。
简单来说:如果你有长期(15年以上)的千万美元资产配置需求、子女海外留学规划或高净值传承需求,且能接受收益波动,它是可靠的;如果你追求短期高流动性、刚性兑付或仅持有人民币,它则存在较大风险。
安达人寿
一、 为什么说它“可靠”?(优势与监管)
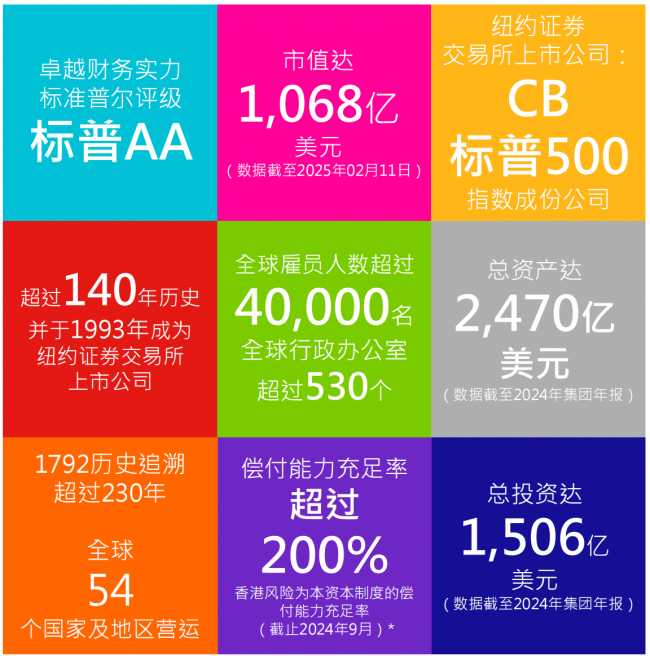
监管透明:香港保监局要求保险公司强制披露分红实现率,数据公开可查。主流头部公司(如安达、友邦等)近5-10年的分红实现率普遍稳定在90%-110%之间,历史兑现记录良好。以安达人寿为例,其母公司安达集团(Chubb)作为全球最大的上市财产险公司之一,拥有标普AA级等顶级信用评级,其香港储蓄险产品在增保红利等指标上曾连续多年实现100%达成,展现了较强的财务稳健性。
制度成熟:香港保险业有180余年历史,实行“风险为本资本制度”,对保险公司的偿付能力要求严格。
功能强大:支持多币种转换(美元、港币、人民币等)、可更换受保人(实现跨代传承)在资产隔离和税务筹划方面有独特优势。部分产品(如安达的传承守创系列)还引入了“备用提取指示”等机制,即在投保人失智或昏迷等丧失行为能力时,可自动向指定收款人划转资金,增强了财富管理的安全性与人性化。
二、 必须警惕的“不可靠”风险
收益非保证:宣传单上的6%-7%复利是预期收益。合同中的保证收益通常极低(约0.5%-1%),大部分收益来源于非保证分红。若保险公司投资失利或市场环境恶化,实际收益可能远低于演示。
汇率波动:产品多为美元/港币计价。若未来人民币大幅升值(如从7.0升至6.0),兑换回人民币时,即使保单赚了美元,也可能因汇率损失导致实际到手人民币缩水。
流动性极差:前5-8年是“锁定期”。早期退保现金价值极低,可能亏损50%以上本金。必须持有15-20年以上才能看到复利威力。
三、 适合人群画像
适合:家庭年收入50万以上、有100万以上闲置资金、计划送子女出国留学、未来有移民/海外养老打算、需要配置美元资产对冲单一货币风险的高净值人士。
不适合:资金量小、3-5年内有急用钱可能无法接受汇率波动、仅持有人民币且无海外需求的普通工薪家庭。
四、 投保避坑建议
看数据不看宣传:投保前务必登录保险公司官网,查询该产品过去10年的分红实现率历史数据,选择实现率稳定在95%以上的产品。不要只看单一年份的高光数据,要关注长期趋势的稳定性。
算清保证部分:忽略演示收益,重点看合同白纸黑字写的“保证现金价值”有多少,确保自己能接受最坏情况下的保底收益。
规划好现金流:确保未来20年有稳定的美元/港币来源用于续期缴费,避免因断供导致保单失效。
总结:香港储蓄险是“长期主义”和“全球化配置”的工具,它的可靠性建立在长期持有和专业筛选之上。切勿因“高收益”噱头盲目跟风,而忽略了其背后的汇率、流动性与法律风险。
免责声明:本文为本网站出于传播商业信息之目的进行转载发布,不代表本网站的观点及立场。本文所涉文、图、音视频等资料之一切权利和法律责任归材料提供方所有和承担。本网站对此资讯文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
相关文章
- Copyright © 2026 Powered by 香港储蓄险可靠吗?揭开6%复利的真面目:收益可观,但这3类人千万别碰!,胡说白道网 sitemap